




 2026-10-22 21:44:48
 浏览量:360


CalCAP LPP由马世云财政部长担任主席的CPCFA负责政策和项目监督;1.5亿美元来自联邦SSBCI;CCA是第三方项目管理机构;参与银行负责放款和信用决定。这项计划应称为联邦出资、州级融资机构主导、民营社区银行执行的贷款参与计划,而不是州政府补助。
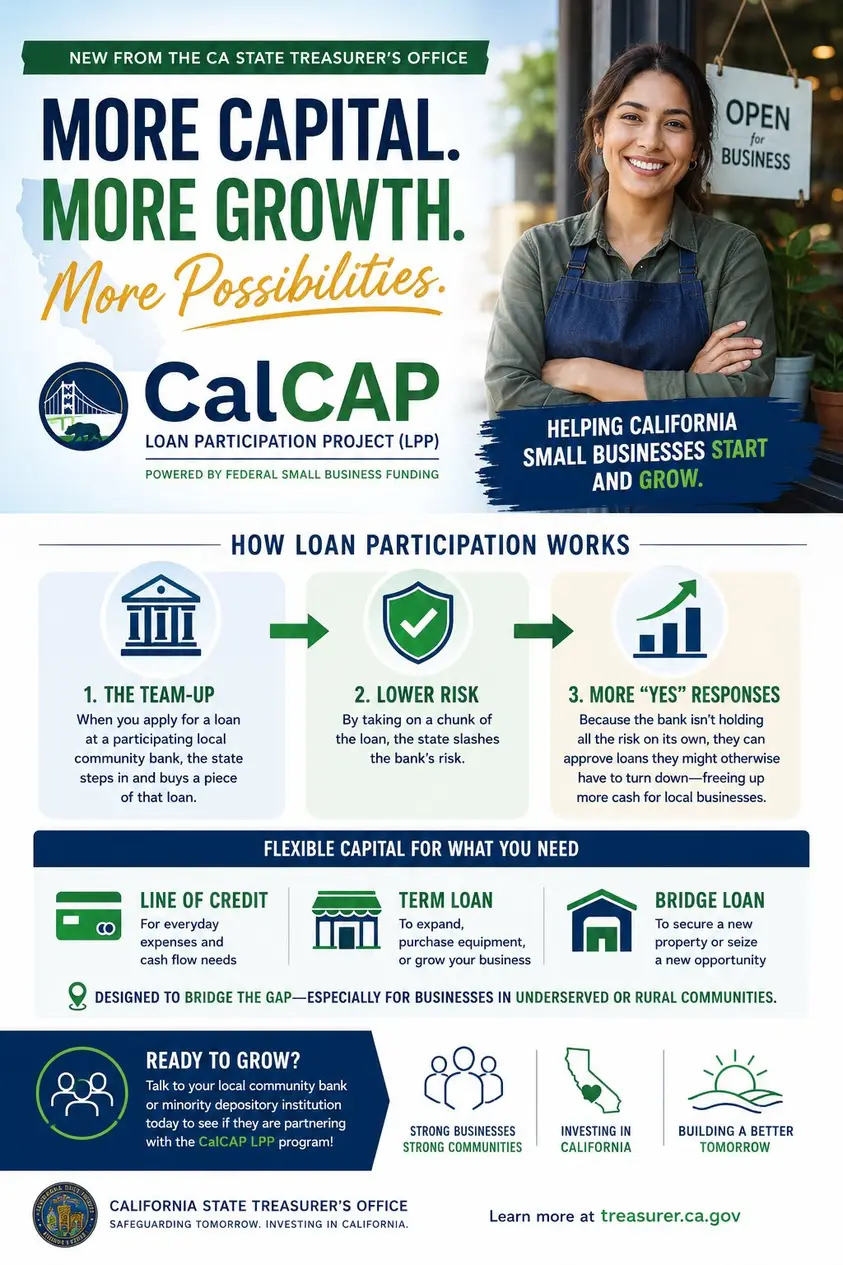
需要资金购买设备、扩大经营、承接新合同或补充现金流的加州小企业,可以关注一项由政府资金分担银行风险的融资工具。
由加州财政部长Fiona Ma(马世云)担任主席的资本项目与气候融资管理局(CPCFA),已通过加州资本准入计划推出贷款参与计划(CalCAP LPP)。该计划总规模为1.5亿美元,资金来自美国财政部“州小企业信贷计划”(SSBCI),并由Community Capital Alliance(CCA)负责日常管理。
截至10月22日,官方项目网页仍提供资格审查及参与银行入口,未公布统一申请截止日或剩余资金额。项目FAQ说明,资金按先到先得方式使用,因此有明确融资需求的企业应尽早与参与银行沟通。
政府如何降低贷款门槛
CalCAP LPP不是向企业发放补助,也不是由财政部长办公室直接贷款。企业向参与计划的社区银行提出申请,银行负责信用审查、确定利率、批准及管理贷款。
贷款获批并符合计划条件后,CPCFA可以购买贷款金额的25%至50%,每笔贷款的政府参与额最高为500万美元。这种风险共担安排可以帮助银行向更多企业提供资金,并可能带来较低利率、更大额度或更灵活的条件,但任何一项优惠都不是自动保证。
计划支持的贷款金额为10万至2,000万美元,包括:
短期循环信用额度;
定期贷款;
SBA 504过桥贷款;
设备、车辆和家具采购;
工资、库存等营运资金;
自用商业房地产购置或建设;
特许经营及业务扩张。
贷款最长期限通常为10年,摊还期在适用情况下可以更长。没有CPCFA项目登记费,但银行仍可能收取获准的贷款发起费、文件费、估价费或其他成交费用。利率由银行根据审贷结果确定;项目目前规定的利率上限为《华尔街日报》最优惠利率加6.5个百分点,而不是州政府统一提供固定低息贷款。
基本项目资格
拥有1至750名员工;
在加州州务卿处登记并保持良好状态;
主要营业地点位于加州,至少51%的经营活动和员工在州内;
符合所属行业的联邦小企业规模标准;
贷款金额在10万至2,000万美元之间,并用于加州境内的合格商业活动。
个体经营者、有限责任公司、股份公司、合伙企业、合作社、非营利机构、员工持股企业及独立承包商均可能符合条件。计划特别关注员工不超过九人的微型企业,以及过去较难取得资本的企业,但并不限于这些群体;有关企业所有权和人口背景的部分资料属于自愿报告,不应被当作银行批准贷款的保证。
被动房地产投资、投机活动、州外用途、游说支出及部分受限制行业不符合资格。大麻、烟草、赌博、金字塔式销售和某些金融业务等也在排除范围内。企业应在支付申请相关费用前,先要求银行确认行业和资金用途是否合格。
如何申请
企业不是向STO、CPCFA或CCA直接递交贷款申请,而是通过参与银行名单 (https://www.ccalpp.com/participating-lenders)联系贷款机构。
计划推出时的银行包括Bank of the Orient、Beacon Business Bank、First Pacific Bank、Fremont Bank、Golden Valley Bank及Redwood Capital Bank;参与机构可能继续增加,应以当前官网名单为准。若企业已经与一家总部位于加州、但尚未加入计划的社区银行合作,该银行可以联系CCA了解加入方式。
申请前可准备
最近的企业及个人报税表;
本年度财务报表;
现有债务清单;
商业计划或项目说明;
所需金额及具体用途;
所有权和企业登记资料。
银行通常还会审查信用历史和偿还能力,部分银行可能要求企业已有两年以上经营记录,但这属于银行审贷标准,并非CPCFA统一规定。联络项目或完成网上资格检查,也不等于已经提交贷款申请或获得批准。
项目归属必须分清
CalCAP LPP由马世云财政部长担任主席的CPCFA负责政策和项目监督;1.5亿美元来自联邦SSBCI;CCA是第三方项目管理机构;参与银行负责放款和信用决定。这项计划应称为联邦出资、州级融资机构主导、民营社区银行执行的贷款参与计划,而不是州政府补助。
项目查询:calcap_lpp@treasurer.ca.gov
企业入口:CPCFA LPP小企业页面 (https://www.ccalpp.com/small-businesses)
STO项目页:CalCAP贷款参与计划 (https://www.treasurer.ca.gov/cpcfa/calcap/LPP)


点击登录