2026年全球增长呈现出两股相互抗衡的趋势:一是伊朗战事引发的通胀冲击,拖累了实际消费增长,并加剧财政压力;二是人工智能驱动的繁荣,推动了投资和贸易活动。这两大趋势将继续塑造2027年的增长格局,尤其是随着能源价格冲击的持续时间拉长。
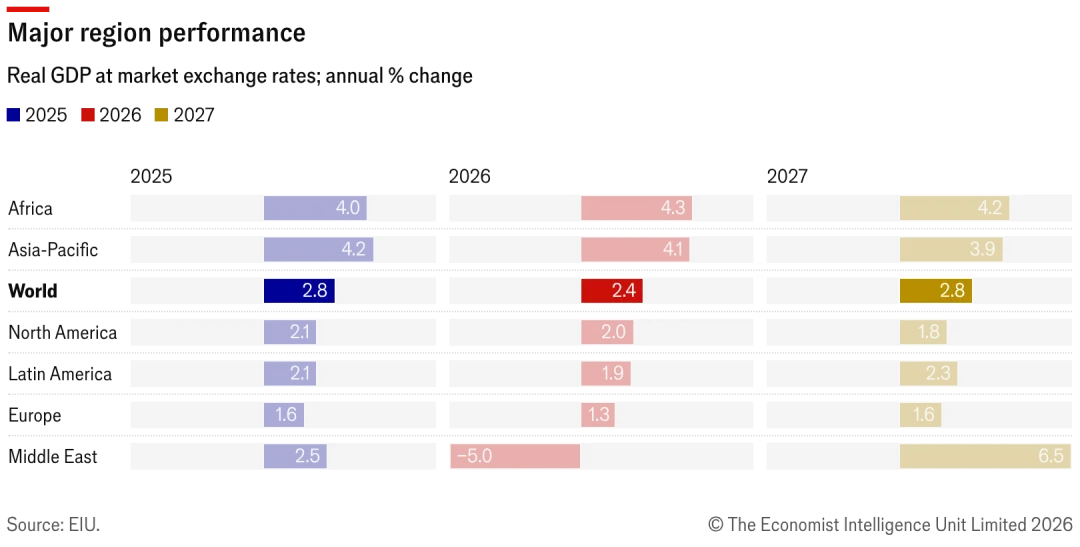
从积极方面看,面对能源价格冲击,许多经济体展现出的韧性超出最初的预期。我们在9月将2026年全球实际国内生产总值(GDP)增长预测从2.3%小幅上调至2.4%。尽管这仍是新冠疫情以来的最慢增速,与2019年的增速持平,但在上调这些预测的同时,能源冲击的深度与持续时间实际上都已经超出了我们在开战初期的评估。在部分地区,这得益于人工智能热潮的积极影响;对若干亚洲经济体而言,这一热潮正推动出口大幅增长;在美国,其通过财富效应支撑了投资和私人消费增长。
2027年复苏前景面临的风险
许多经济体已证明有能力应对接连不断的价格冲击,我们预测2027年全球GDP增速将回升至2.8%,与2023-2025年的平均增速持平。但下行风险在于,这一前景面临的风险正在上升。其一,通胀压力如今将比我们此前的预期更持久地延续至2027年较晚的时候。海湾地区的冲突自7月底以来重燃,再次推高能源大宗商品价格,部分商品目前已超过4月-5月的高位;截至本报告撰写时,欧洲天然气基准价格荷兰TTF较战前上涨130%,较7月底的峰值高出15%。许多依赖进口的经济体(尤其是欧洲和亚洲经济体)已推迟补库存,寄望各方可在今年下半年达成解决方案,价格会随之回落;但随着北半球冬季来临,它们将被迫在价格高位重建缓冲库存,从而使能源冲击延续至2027年第一季度。
美国与伊朗在当前僵局中僵持的时间越长,通往和平解决的道路就越窄。我们的基准情景仍是,在今年剩余时间里,外交与军事交锋将并行推进,而重新开放霍尔木兹海峡的协议可能要到2027年年初才会取得进展,届时双方的经济和政治压力均已加大。这将有助于从2027年第一季度起推动大宗商品价格回落,但这只是逐步回落,因为供应正常化需要时间。然而,自我们上次预测以来,冲突发生爆发式升级、引发更大范围的地区战争、并造成更具破坏性的经济后果的风险已显著上升。我们已将这一最坏情景的概率从10%上调至25%。如果更大范围战争成为现实,这最可能归因于双方都难以控制的失误或误判,并将更严重地影响2027年的经济前景。
其他通胀压力也逐渐显现,与伊朗冲击形成叠加效应,其中包括俄罗斯与乌克兰冲突再度升级,成品油市场严重受干扰。针对能源炼化及储存基础设施的对等袭击很可能持续至2026-2027年冬季。食品价格通胀在2026年年末至2027年年初也将上升,原因包括霍尔木兹海峡关闭引致化肥短缺、超级厄尔尼诺现象正在形成、近期黑海港口的运输中断、以及北半球大部分地区在近几个月出现干旱状况。
危机应对:2027年货币政策收紧全球货币政策前景已从略偏宽松转向略偏紧缩。伊朗战事引发的能源价格冲击已通过燃料、电价、运输成本以及最终商品中的石化原材料传导至消费者。迄今为止,在多数主要市场,能源价格上涨尚未转化为更广泛和更显著的核心通胀上升,部分原因是美国和欧洲大部分地区的劳动力市场仍过于疲软,难以形成更持续的需求拉动型通胀。然而,投入成本上升将在2027年继续传导至制造业、分销和服务供应链。
我们预计央行在未来几个月将进一步小幅收紧货币政策,以确保通胀预期受控,并推动通胀继续回落。这些变化将反映在我们10月的预测中,面对8月-9月的能源价格大幅上涨,央行将收紧政策立场,这可能加剧通胀压力。美联储(美国央行)在9月将政策利率上调25个基点至3.75%-4%,原因是核心通胀(尤其是服务通胀)仍居高不下,并可能在12月再次加息。日本银行(央行)在9月也将政策利率上调至1.25%,并可能在2027年3月前将政策利率提高至1.75%,这将有助于抵消美联储收紧政策给日元带来的下行压力。我们也可能在2026年年底将欧洲中央银行和英格兰银行(英国央行)的峰值政策利率预测分别上调25个基点至2.75%和4%。
高通胀和紧缩货币政策是2027年增长前景的另一下行风险,尤其是因为它们推高了借贷成本。多个因素近年推高了多数主要市场的长期国债收益率,其中包括经济增长复苏和持续高于目标的通胀,这引发了货币政策的回应并推高实际利率。伊朗战事加速了这一趋势,通胀冲击进一步推高实际利率。财政前景引发的担忧也是许多市场的重要驱动因素,其通过推高预期实际利率以及引发对未来财政冲击的担忧推高了期限溢价。很少政府会准备关上支出阀门,预计美国、日本和德国的支出增长尤为显著。在其他地区,社会支出、气候应对措施和产业政策的推动也将使财政支出保持高位。随着公共和私人部门债券的发行量庞大,而且投资者越发担忧巨额赤字的可持续性,债券收益率高企且波动剧烈,这将继续成为未来数年全球经济和金融市场的一个特征。
人工智能的支撑作用仍大于风险我们预计人工智能投资热潮将在2027年及以后继续支撑全球增长,但发展并不均衡。这一热潮也在支撑全球贸易,尽管遭遇多重冲击,全球贸易仍保持强劲增长。目前,尽管近期股市出现波动,但尚无迹象显示势头正在减弱。然而,若市场因担忧投资回报而重新审视投资,则可能引发股市调整,并拖累全球经济增长。总体而言,我们认为这种情况不太可能发生。资本开支周期将受到产能约束以及市场对过热投资领域的阶段性重估所制约,这意味着人工智能相关投资的高速增长可能在未来几年有所放缓。尽管如此,我们认为投资骤降的可能性不大,因为人工智能具有真实潜力,许多领投企业的资产负债状况稳健,而且各国政府均支持这一处于激烈地缘战略竞争核心的技术。这意味着人工智能相关投资仍将继续支撑全球增长,尽管力度可能有所减弱。
更广泛地说,技术竞赛仍将是地缘政治摩擦的重要来源。前沿模型、其运行所需的芯片以及其供应链仍将是激烈博弈的焦点,因为它们对经济和安全的主导地位有深远影响。美国和中国将继续在这场竞赛中处于领先地位。其他大国将努力减少对外依赖。技术竞争将会加剧。各国政府将继续优先发展战略技术,包括半导体、电池、发电和生物技术,从而加剧技术民族主义和政策分化。然而,尽管政策制定者提出了一些倡议,例如美国总统特朗普的“人工智能行动计划”,但他们对创新进程的影响力有限,创新的方向仍主要由基础研究、私人研发投资和强劲的盈利动机所推动。
地缘政治风险仍将是全球前景的显著特征全球秩序日益呈现多层次格局,各类联盟关系相互重叠,有时甚至互相冲突。在政策波动加剧、贸易壁垒上升以及地缘政治冲突更加频繁的背景下,各国政府与企业一样,正将韧性置于效率之上。在贸易领域,随着与美国(某些情况下与中国)的贸易壁垒上升,许多国家寻求与友好国家实现自由贸易协定多元化。在防务领域,许多国家正在推动安全伙伴关系多元化,例如欧洲实施多项联合采购安排,土耳其近期与沙特阿拉伯和巴基斯坦缔结安全协议,这与其北约成员国身份重叠。包括上海合作组织和金砖国家(由新兴经济体组成的集团,代表全球超过45%的人口 )在内的替代性国际合作论坛变得更加重要。一个更加复杂和多极化的世界将为中等强国发挥更大作用创造了机会,也将为各国政府提供更多选择。然而,与以往相比,内在摩擦也将更多,地缘政治冲突仍将是全球前景的一个显著特征。
除了中东冲突升级的持续风险外,美国正积极重塑对美洲地区的控制和影响力。美国在1月强行推翻委内瑞拉前总统尼古拉斯·马杜罗政权,并威胁要迫使哥伦比亚、古巴和墨西哥政府按其意志行事,以维护美国的国家安全和战略利益。
北约内部的紧张关系持续升温,但我们预计北约不会解体,尤其是考虑到欧洲的安全仍依赖美国。伊朗战事加剧了美欧之间的摩擦,美国已计划从2027年起削减在欧洲的军事部署。鉴于美国作为盟友的可靠性存疑,欧洲正致力于通过增加国防开支和加强协调来提升战略自主能力。美国也将向其亚洲盟友施压,要求他们增加安全支出,但无论如何,防务自主将需要数年时间才可建立,在此期间风险依然存在。
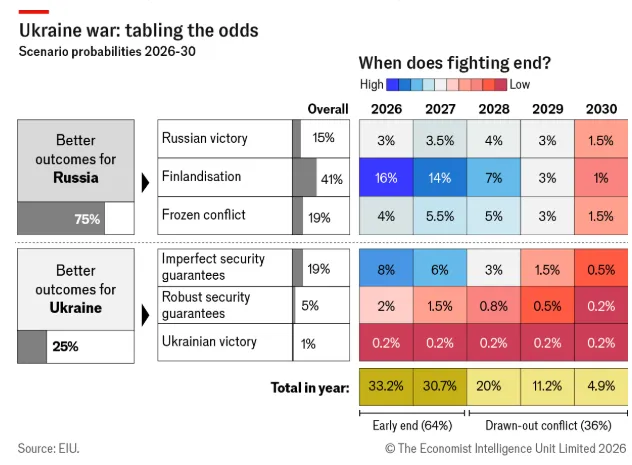
乌克兰战局的态势再次发生变化。乌克兰目前在多个领域至少拥有暂时性优势,尤其是在中远程无人机能力方面;但这一优势可能会消失,因为俄罗斯同样在推进无人机生产以及新技术和战术。然而,我们认为冲突和平解决的条件尚未成熟。我们预计战事在2028年前结束的概率为75%,但两国可能难以达成最终协议,从而导致冲突持续。与此同时,俄罗斯将继续对欧洲各国采取“灰色地带”策略。
在亚洲,朝鲜展示了新型远程核导能力,对抗性言论日益强硬,使本已错综复杂的地缘政治风险格局更趋严峻,尤其是美国威胁要减少与韩国在安全方面的合作。
美国政府的贸易和外交政策是我们全球贸易预测面临的主要风险。特朗普正在重建其关税壁垒。此前的统一关税大多已被依据301条款征收的关税所取代(以“强迫劳动”为由),美国大多数贸易伙伴均受到影响。针对金属和汽车等行业的关税仍然保留,更多依据301条款和232条款启动的调查正在进行中。特朗普还援引一项可追溯至20世纪30年代的冷门法律条款重新点燃与加拿大的关税战。所有这些举措将意味着贸易政策的不确定性将持续存在,关税在短期内将继续给商业规划增添复杂性。
稿源:经济学人智库报告(预测截止日期:2026年9月25日)




 2026-10-10 22:55:40
 浏览量:826





点击登录